El costo de seguir cavando

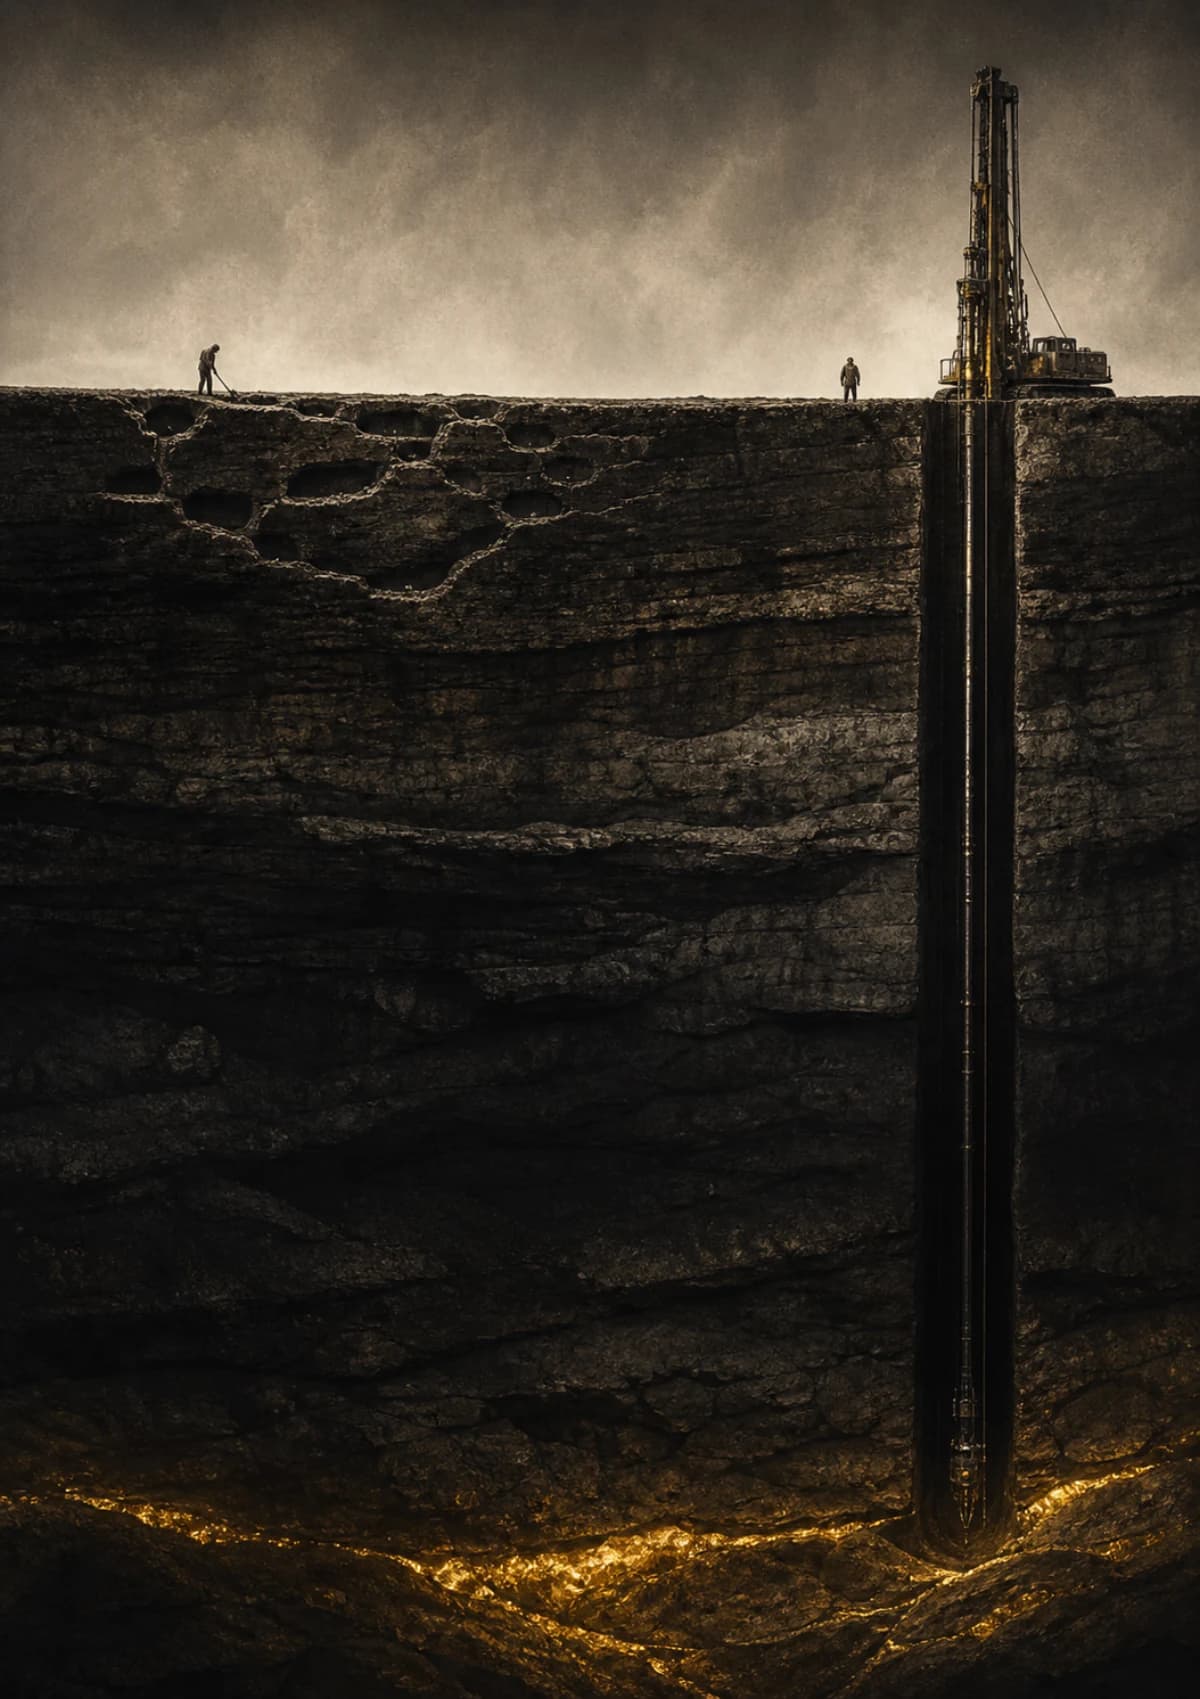
Imaginá dos personas buscando oro.
La primera cava con una pala. Baja unos metros, mira la tierra, encuentra algunas señales y decide si vale la pena seguir. Si aparece un poco de oro, puede venderlo, pagar sus gastos y comprarse tiempo. Si el pozo no promete, lo tapa y prueba unos metros más allá.
Capaz nunca descubre la mina más grande del mundo, pero puede sobrevivir encontrando yacimientos chicos. Su objetivo no es cavar el pozo más profundo: es construir una vida alrededor de lo que va aprendiendo.
Al principio hace casi todo sola.
Cava de mañana. De tarde limpia lo que encontró, lo pesa y trata de venderlo. Algunas semanas gana bien; otras apenas cubre los gastos. Aprende a reconocer la tierra húmeda, las piedras que prometen y las señales que antes se le escapaban.
Con el tiempo encuentra una veta chica pero estable.
No es una fortuna. Sin embargo, alcanza para vivir, contratar a alguien y comprar mejores herramientas. Ahora puede cavar un poco más lejos sin apostar todo cada vez. Si un pozo falla, el anterior sigue produciendo. Si descubre una oportunidad nueva, la prueba. Si no funciona, vuelve.
Avanza despacio, pero cada paso le permite dar el siguiente.
La segunda persona empieza de una manera parecida.
También cava con una pala. También pasa meses sin saber si está buscando en el lugar correcto. También se despierta pensando que quizás está perdiendo el tiempo.
Hasta que un día encuentra una señal.
No es oro todavía. Apenas una concentración distinta en la tierra, unas piedras que podrían indicar algo mucho más grande abajo. Nadie sabe cuánto más abajo. Podrían ser cinco metros. Podrían ser quinientos. También podría no haber nada.
Pero alguien ve esa señal y le ofrece una perforadora.
Con esa máquina puede avanzar en semanas lo que antes le habría llevado años. Contrata gente, alquila el terreno y empieza a cavar día y noche. Ya no tiene que sacar cada piedra con las manos. Por primera vez siente que realmente puede llegar.
El problema es que la perforadora consume combustible todo el tiempo.
Aunque se detenga.
Ahora hay sueldos, máquinas, repuestos y gente que dejó otras cosas para acompañarla. Ya no alcanza con encontrar un poco de oro. La operación que construyó cuesta más de lo que una veta pequeña podría sostener.
Entonces sigue bajando.
A los cien metros encuentra algo. No es la gran mina, pero podría venderlo, achicar la operación y vivir de eso durante años.
Por un momento lo considera.
Podría apagar algunas máquinas. Podría quedarse con un equipo chico. Podría dejar de correr. Después de tanto tiempo, finalmente tendría un negocio que funciona y una vida un poco más tranquila.
Pero le dicen que todavía es demasiado pronto.
Que esa veta es interesante, pero no suficientemente grande. Que lo importante está más abajo. Que si llegaron hasta ahí, detenerse ahora sería desperdiciar la oportunidad.
Le ofrecen más combustible.
Ella acepta.
Trae una perforadora más grande. Contrata especialistas. Abre otros túneles desde el mismo pozo. Cada metro que baja aumenta la posibilidad de encontrar algo extraordinario, pero también hace más difícil volver a la superficie.
Ya no puede detenerse y pensar durante seis meses. No puede probar otro terreno con una pala. No puede quedarse viviendo de lo que encontró.
Tiene doce meses de combustible.
Después nueve.
Después seis.
Desde afuera parece que está cada vez mejor: tiene más gente, mejores máquinas y un pozo mucho más profundo. Desde adentro, siente que la distancia entre encontrar la mina y perderlo todo se vuelve cada vez más corta.
Entonces consigue otra carga de combustible.
Y vuelve a bajar.
A esta altura, alguien que mire la escena desde lejos podría preguntarse por qué hace esto.
¿Por qué no se quedó con la veta que ya había encontrado?
¿Por qué convirtió algo que podía sostenerla en una carrera contra el tiempo?
¿Por qué cada vez que consigue más recursos termina necesitando todavía más?
¿Por qué sigue cavando en el mismo lugar cuando una persona razonable probaría unos metros más allá?
La respuesta es que quien paga el combustible no está financiando un solo pozo.
Está financiando veinte.
Sabe que la mayoría no va a llegar a nada. Algunos encontrarán vetas pequeñas. Otros construirán minas modestas, capaces de mantener a muchas personas durante años. Pero esas minas, aunque sean buenos negocios, no alcanzan para pagar toda la expedición.
El modelo necesita que uno de los veinte pozos encuentre algo descomunal.
Una mina tan grande que compense todos los túneles vacíos, todas las máquinas rotas y todo el combustible gastado en los demás.
Eso es venture capital
El fondo no invierte para que cada empresa encuentre una veta razonable. Invierte buscando una empresa que pueda devolver el fondo entero. Por eso necesita que cada una cave como si debajo de ella pudiera estar la mina más grande del mundo.
Dentro de esa lógica, detenerse frente a un negocio rentable puede parecer falta de ambición. Repartir las ganancias puede parecer desperdiciar crecimiento. Explorar oportunidades más chicas puede parecer una distracción. Si hay plata, se usa para bajar más rápido. Si la máquina crece, hay que encontrar una mina todavía mayor. Y mientras no haya una venta, una salida a bolsa o alguna forma de convertir esa promesa en dinero, el valor sigue enterrado.
No significa que la segunda persona sea ingenua ni que aceptar la perforadora sea necesariamente un error.
Quizás debajo de su pozo realmente haya una mina extraordinaria. Quizás nunca habría podido alcanzarla con una pala. La plata le permite intentar algo que, de otra manera, sería imposible.
Pero también la empuja a hacer una apuesta que probablemente nunca haría con sus propios recursos.
Si estuviera sola, ¿pasaría diez años cavando en línea recta hacia abajo, sin saber si hay algo al final? Probablemente no. Sacaría un poco de oro, pagaría sus gastos y compraría tiempo. Si la veta se debilitara, probaría otro pozo. Aprendería del terreno. Iría haciendo apuestas chicas para conservar la posibilidad de seguir buscando.
Porque para ella el costo de equivocarse no es solamente plata.
Es su vida.
Son los años que pasó dentro de ese pozo. La energía que gastó. La salud que dejó ahí. Las otras minas que nunca llegó a explorar. Todo lo que podría haber construido mientras perseguía una promesa enterrada cientos de metros más abajo.
Para quien financia la expedición, la cuenta es distinta.
El fondo tiene veinte pozos. Sabe desde el principio que muchos van a quedar vacíos. No es un accidente del modelo: es parte del modelo. Puede perder todo el dinero puesto en diecinueve, siempre que el último encuentre una mina tan grande que pague por los demás.
Por eso puede pedirle a cada persona que cave hacia abajo, rápido y sin desviarse.
No necesita que cada una sobreviva. Necesita que una llegue mucho más lejos de lo que una persona razonable se animaría a cavar por su cuenta.
La plata amortigua el riesgo financiero de la búsqueda, pero no elimina el riesgo. Lo distribuye de una manera particular.
El fondo se queda con un riesgo de capital repartido entre muchas empresas.
El founder se queda con un riesgo de vida concentrado en una sola.
Para el fondo, un pozo vacío es una pérdida dentro de un portafolio. Para quien estuvo cavando, puede ser una década que no vuelve.
Eso no quiere decir que el venture capital sea malo. Su lógica tiene sentido: sin esas perforadoras, muchas de las minas más grandes jamás serían descubiertas. El problema aparece cuando el founder adopta la estrategia del fondo como si ambos estuvieran haciendo la misma apuesta.
No la están haciendo.
Uno puede perder una empresa y seguir buscando con las otras diecinueve.
El otro no puede diversificar sus años.
Entonces la pregunta no es solamente si debajo de tu pozo podría estar la mina más grande del mundo.
La pregunta es: si fueras vos quien tuviera que pagar cada metro con una parte irrepetible de su vida, ¿seguirías cavando hacia abajo o levantarías la pala para probar en otro lugar?